
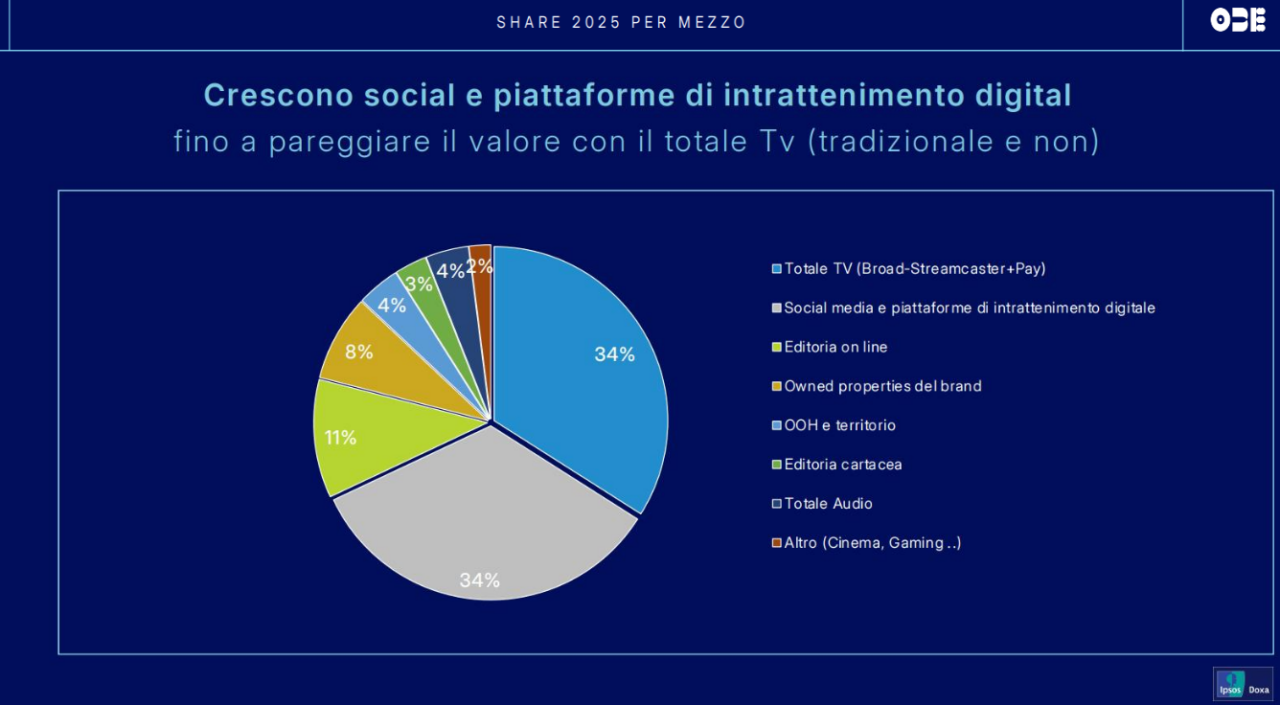
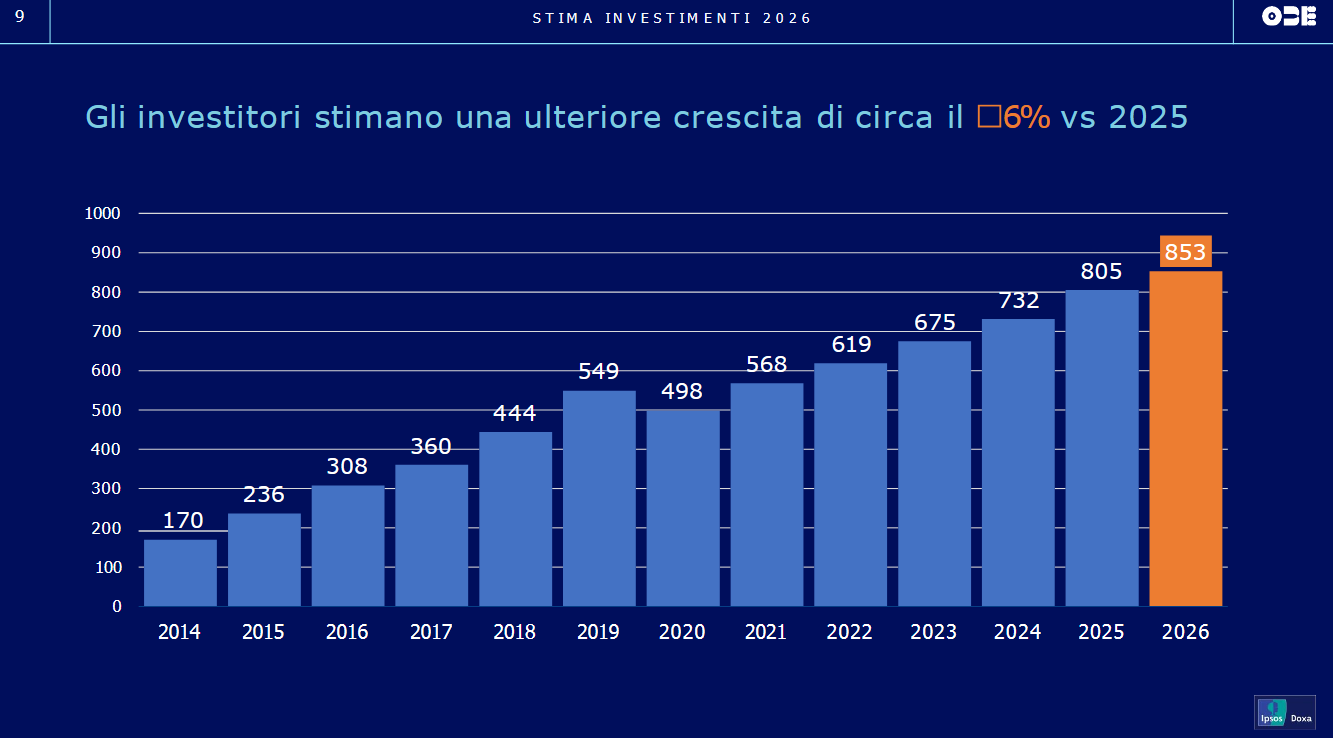
Il branded entertainment continua a guadagnare spazio negli investimenti di comunicazione delle aziende italiane. Nel 2025 il mercato ha raggiunto 805 milioni di euro, crescendo del 10% rispetto all’anno precedente e arrivando a rappresentare l’8% degli investimenti pubblicitari complessivi in Italia. È quanto emerge dallo “Stato del mercato Branded Entertainment 2025/2026”, analisi realizzata da Obe – Osservatorio branded entertainment in collaborazione con Ipsos Doxa, che evidenzia anche una significativa redistribuzione degli investimenti tra i diversi mezzi. Il dato probabilmente più significativo riguarda proprio il digitale. Nel 2025 social e piattaforme di intrattenimento digitale raggiungono complessivamente il 34% degli investimenti in branded entertainment, eguagliando la quota della tv che comprende broadcaster, streamcaster e pay tv. Un riequilibrio che segnala anche un cambiamento nella relazione tra contenuto e pubblico. Social e piattaforme consentono infatti alle audience di assumere un ruolo più attivo attraverso condivisione, partecipazione e reinterpretazione dei contenuti, ampliando le possibilità di relazione con la marca.
Alle spalle dei due mezzi principali si collocano editoria online con l’11%, owned properties dei brand con l’8%, ooh e attività sul territorio con il 4%, canali audio-only con il 4% e editoria cartacea con il 3%, quest’ultima in leggero calo.
 “I risultati della ricerca restituiscono la fotografia di un settore in continua evoluzione, in cui TV, social, eventi e podcast svolgono funzioni diverse e complementari. Il mercato sta entrando in una fase di maggiore maturità: alla crescita quantitativa si affianca una maggiore attenzione alla qualità dei progetti e al ruolo della marca, che da protagonista può diventare abilitatore di esperienze e valore – afferma Erik Rollini, consigliere di Obe e executive director Wwp Media – In questo nuovo scenario, diventa sempre più importante produrre risultati concreti e misurabili”.
Le prospettive indicate dall’analisi rimangono positive: per il 2026 Obe stima un incremento degli investimenti del 6%. Il food & beverage mantiene un peso rilevante, con una quota del 24%, mentre il resto del mercato mostra una crescente trasversalità tra settori e categorie. Parallelamente, Obe sta approfondendo nuovi territori di applicazione come sport, musica e territorio, nei quali il branded entertainment può essere utilizzato per lavorare su relazione con le audience, brand equity e distintività.
La crescita quantitativa porta però in primo piano anche il tema della misurazione. Con l’aumento degli investimenti, diventa infatti sempre più rilevante dimostrare il contributo dei progetti agli obiettivi di marca attraverso metriche condivise e confrontabili.
 “Il branded entertainment si conferma un’area della comunicazione capace di costruire rilevanza, valore e distintività per i brand – dichiara Emanuele Nenna, presidente di Obe – Obe rappresenta un punto di osservazione privilegiato sul mercato italiano, con una lettura che mette in relazione investimenti, audience e contenuti. Accanto all’analisi del mercato, Obe ha sviluppato modelli proprietari per misurare l’efficacia dei progetti di branded entertainment e valutarne l’impatto sugli obiettivi di marca. Guardando al futuro, la sfida sarà integrare queste dimensioni in un sistema di misurazione più ampio e condiviso, fino a costruire una vera e propria currency per il mercato, capace di offrire ai brand riferimenti comuni per orientare strategie di comunicazione sempre più efficaci”.
Il quadro delineato da Obe indica dunque un settore che sta entrando in una fase diversa della propria evoluzione. Il prossimo passaggio riguarda la capacità di accompagnare questa crescita con strumenti di valutazione altrettanto evoluti. Se contenuti ed esperienze diventano una componente sempre più rilevante degli investimenti dei brand, misurarne efficacia e contributo alla marca sarà uno dei fattori decisivi per l’ulteriore maturazione del mercato.
