
Fino a pochi anni fa il pagamento era un gesto fisico: contanti, carte e una collezione di tessere fedeltà, ciascuna chiusa nel proprio recinto. Poi lo smartphone ha assorbito progressivamente quelle funzioni. La prima fase della trasformazione ha moltiplicato le applicazioni: una per la banca, una per la mobilità, una per il supermercato, una per le utenze, una per ogni programma loyalty.
Secondo Data.ai, un utente europeo utilizza mediamente tra 25 e 35 applicazioni ogni mese, ma concentra oltre l’80% del tempo su poche piattaforme. Oggi la sfida non è quindi creare un’altra app, ma diventare una delle poche applicazioni che accompagnano realmente la vita quotidiana. Il valore oggi si trova nel ridurre la complessità e collegare servizi che prima non dialogavano. In Asia questa convergenza ha spesso assunto la forma della “super app monolitica”.
In Italia e in Europa il percorso appare più distribuito: non una sola piattaforma capace di governare ogni aspetto della vita, ma più ecosistemi che diventano centri di gravità per specifiche aree – finanza, mobilità, cittadinanza, casa, shopping e prossimità. In questo articolo utilizzo l’espressione “life-hub” per descrivere tali centri di gravità e “loyalty liquida” per rappresentare una fedeltà più interoperabile, immediata e flessibile. Non sono neologismi che pretendono di introdurre nuove categorie scientifiche: sono formule interpretative, utili a rendere comprensibili fenomeni già in corso e a collegare dinamiche che il mercato tende ancora a osservare separatamente.
Dal pagamento all’ecosistema di relazione
La convergenza tra pagamenti, servizi e loyalty segna il passaggio dalla “transaction economy” alla “relationship economy”. Il pagamento non è più soltanto la conclusione di un acquisto: diventa il punto in cui identità, preferenze, assistenza, credito, reward e servizi contestuali possono incontrarsi. Una piattaforma acquista valore quando interpreta i dati autorizzati dall’utente e li restituisce sotto forma di tempo risparmiato, minori attriti, maggiore controllo e vantaggi economici riconoscibili. Il life-hub non coincide necessariamente con un’unica app onnipotente. È piuttosto un ecosistema capace di orchestrare bisogni correlati con un’interfaccia coerente. Può nascere da una banca, da un operatore di mobilità, da un’infrastruttura pubblica, da un wallet, da una telco o da un retailer. Il suo successo non dipende dal numero assoluto di funzioni, ma dalla loro coerenza con le abitudini dell’utente e dalla capacità di sostituire passaggi, password e applicazioni ridondanti. Il contesto europeo favorisce un modello federato. Regolamentazione, sensibilità per la protezione dei dati e pluralità degli operatori rendono meno probabile la replica integrale delle super app asiatiche. Si afferma invece un multiverso di piattaforme interoperabili, nel quale l’utente può scegliere il proprio centro di gravità senza consegnare necessariamente l’intera vita digitale a un solo soggetto. Open banking, wallet digitali, identità elettronica e pagamenti istantanei rendono possibile questa architettura.
La mappa dei quattro macroregni
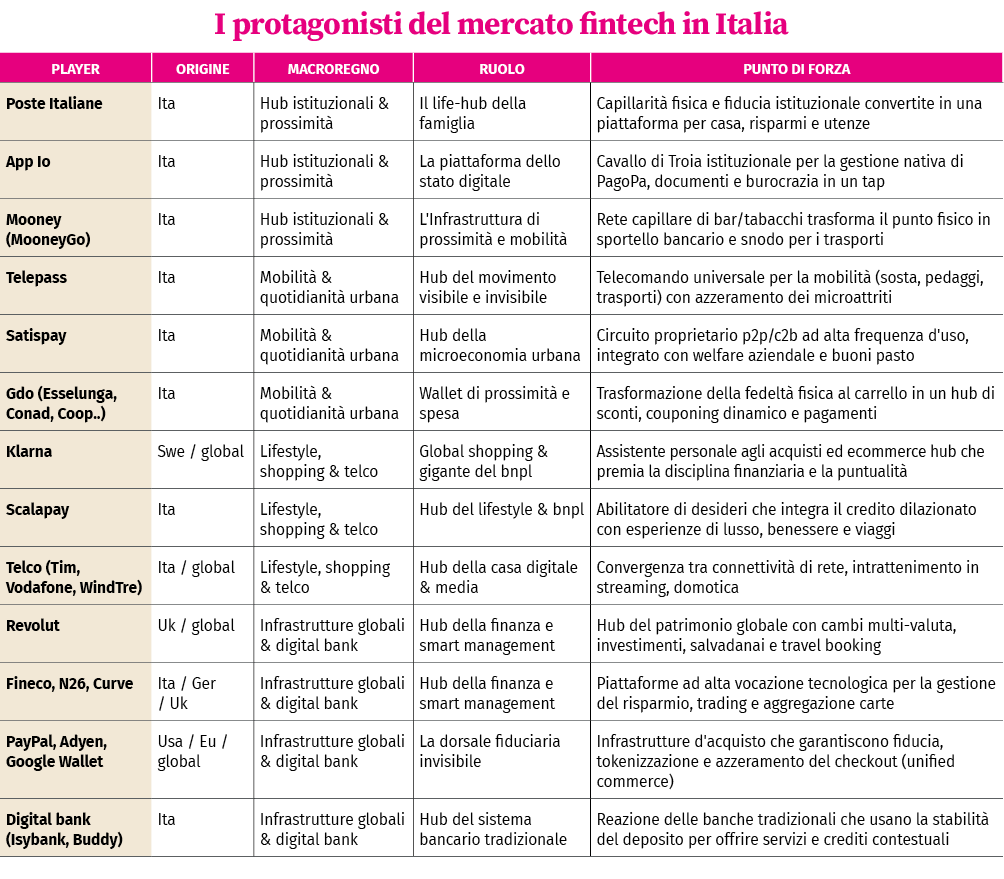
La competizione italiana può essere letta attraverso quattro macroregni. I confini non sono rigidi: gli operatori più dinamici sconfinano continuamente da un territorio all’altro. La classificazione serve a individuare il bisogno prevalente attorno al quale ciascun ecosistema costruisce frequenza d’uso e fiducia.
❶ Hub istituzionali, cittadinanza digitale e prossimità.
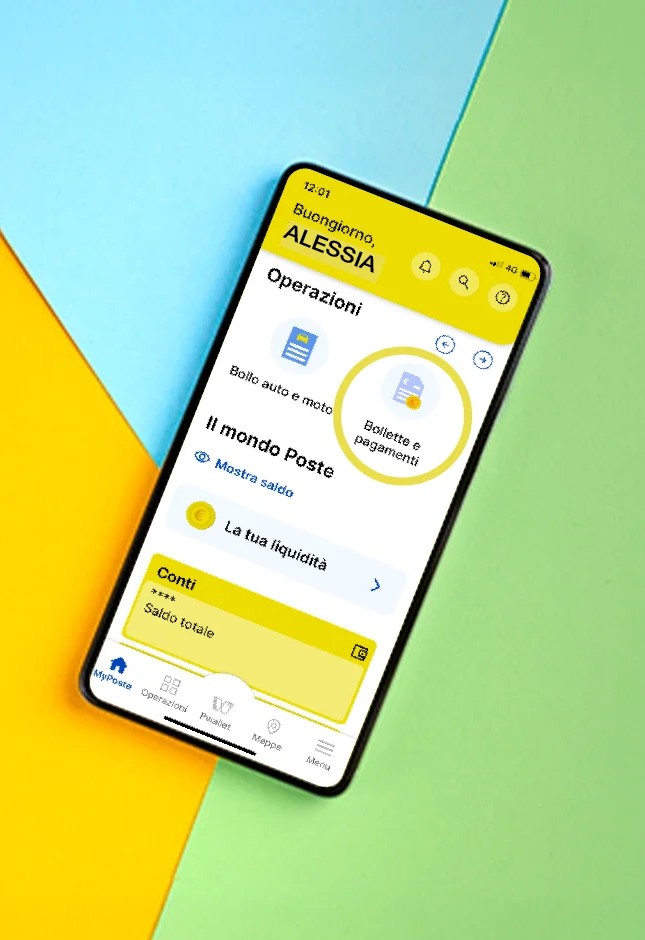 Poste Italiane, app Io e Mooney rappresentano tre forme diverse di convergenza. Poste parte dalla fiducia istituzionale e dalla capillarità fisica per integrare conto, risparmio, pagamenti, spedizioni, assicurazioni e servizi per la casa. La sua forza non è l’effetto novità, ma la capacità di accompagnare pubblici molto diversi, mantenendo un ponte tra sportello e digitale. L’app Io presidia invece il rapporto tra cittadino e pubblica amministrazione. Pagamenti PagoPa, messaggi, documenti e servizi pubblici vengono raccolti in un punto di accesso unitario. PagoPa, a giugno 2026, aveva superato 2,1 miliardi di transazioni complessive dal 2016, coinvolgendo oltre 20.000 enti creditori. Il valore strategico di Io consiste nel rendere familiare un’esperienza digitale anche a persone che non avrebbero scelto spontaneamente un wallet commerciale. La fedeltà, in questo caso, non nasce da premi o promozioni, ma dall’utilità e dalla continuità del servizio. Mooney incarna il modello ibrido di prossimità: una rete fisica diffusa di bar, tabacchi ed esercizi convenzionati collegata a pagamenti e servizi digitali. Con MooneyGo l’ecosistema si estende alla mobilità. È un esempio significativo di come la trasformazione non elimini necessariamente il territorio, ma possa digitalizzarlo e attribuirgli una nuova funzione.
❷ Mobilità e quotidianità urbana.
Telepass e Satispay costruiscono il proprio valore sulla frequenza e sull’eliminazione dei microattriti. Telepass ha allargato il perimetro dal pedaggio a parcheggi, traghetti, mobilità urbana e altri servizi connessi allo spostamento. Non vende più soltanto un dispositivo: propone continuità di esperienza. Il pagamento tende a diventare invisibile e l’utente percepisce il vantaggio soprattutto nel tempo risparmiato. Satispay è cresciuta a partire dal pagamento di prossimità e dal trasferimento di denaro tra persone. La sua capacità di entrare nei gesti minimi – il caffè, la spesa, il conto diviso tra amici – crea una frequenza che molti programmi fedeltà tradizionali non possiedono. L’integrazione dei buoni pasto e l’espansione dei servizi mostrano come il wallet possa diventare un’infrastruttura per la quotidianità lavorativa e urbana. Anche la gdo si muove in questa direzione. Le app di Esselunga, Conad e Coop combinano tessera, coupon, spesa online, self scanning, pagamenti e servizi. Il supermercato dispone di un vantaggio decisivo: conosce una parte ricorrente e concreta della vita familiare. La sfida è trasformare tale frequenza in un ecosistema realmente utile, senza sovraccaricare l’utente di promozioni o notifiche.
❸ Lifestyle, shopping e convergenza telco.
Klarna e Scalapay hanno contribuito a spostare il pagamento dall’ultima fase del checkout all’inizio del percorso di acquisto. Il buy now pay later non è soltanto una modalità di rateizzazione: nelle piattaforme più evolute diventa uno strumento di scoperta, comparazione, gestione delle consegne e accesso a offerte. Il credito, però, richiede una comunicazione trasparente. La comodità non deve nascondere il rischio di frammentare eccessivamente gli impegni di spesa. Klarna a livello globale raggiunge ormai 55 milioni di utenti attivi ogni mese, con circa 9 milioni di utilizzatori quotidiani, segno che non viene più percepita soltanto come uno strumento di pagamento rateale, ma come un ambiente digitale per la gestione della vita finanziaria. Klarna opera come shopping assistant globale, mentre Scalapay ha costruito una forte riconoscibilità nel lifestyle, nel fashion, nel beauty e nei viaggi. La piattaforma ha superato i 6 milioni di utenti e continua ad ampliare il proprio ecosistema di servizi, investendo contemporaneamente nell’intelligenza artificiale per accelerare lo sviluppo della piattaforma e offrendo ai clienti anche iban e carte di credito. In entrambi i casi la piattaforma cerca di presidiare il momento in cui nasce il desiderio, non soltanto quello in cui viene effettuato il saldo. La relazione si sposta quindi dal merchant al facilitatore finanziario, che può conoscere preferenze trasversali a più brand. Le telco stanno seguendo una traiettoria analoga. Tim, Vodafone, WindTre non vendono più soltanto connettività: aggregano intrattenimento, device, sicurezza domestica e servizi per la casa. L’app telco può diventare un hub familiare perché dispone di una relazione continuativa e di un pagamento ricorrente. Il rischio è che la convergenza si riduca a una semplice somma di offerte; il vero life-hub nasce solo quando i servizi sono coordinati e semplificano davvero l’esperienza.
❹ Infrastrutture globali e digital bank.
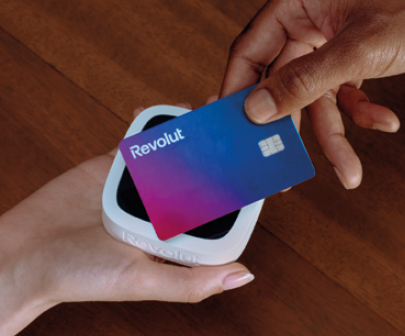 Revolut, N26, Curve, PayPal, Google Wallet e le digital bank rappresentano il regno in cui il denaro diventa più fluido e transfrontaliero. Il caso di Revolut è emblematico. Nata come soluzione per i pagamenti internazionali, oggi ha superato i 70 milioni di clienti a livello globale e continua ad ampliare il proprio ecosistema con investimenti, assicurazioni, telefonia, viaggi e un assistente Ai integrato. La crescita di Revolut non dimostra soltanto il successo di una fintech. Dimostra che milioni di persone sono ormai disposte ad affidare a un unico ecosistema attività che fino a pochi anni fa distribuivano tra banche, assicurazioni, carte di pagamento e servizi digitali differenti. N26 punta sulla trasparenza e sull’automazione della gestione finanziaria, Curve sull’aggregazione delle carte. PayPal rimane un’ancora di fiducia nell’ecommerce, mentre Google Wallet integra pagamenti,
 biglietti, documenti e credenziali a livello di sistema operativo. Dietro l’interfaccia operano infrastrutture come Adyen, capaci di riconoscere la relazione con il cliente nei diversi canali e di collegare pagamento e loyalty. È qui che l’unified commerce diventa concreto: l’utente può essere riconosciuto online e nel punto di vendita senza dover presentare ogni volta una tessera separata, purché il trattamento dei dati sia trasparente e autorizzato. Le banche tradizionali hanno reagito accelerando sull’esperienza mobile e creando proposte native come Isybank e Buddy. Il loro vantaggio è la fiducia associata al deposito, la conoscenza dei flussi finanziari e la capacità di proporre credito, assicurazioni e servizi nel momento in cui diventano rilevanti. La loro debolezza storica è invece la tendenza a organizzare l’offerta secondo i silos interni, anziché secondo la vita del cliente.
Quattro generazioni, quattro criteri di scelta
La tecnologia è la stessa, ma il valore percepito cambia con l’età e con la fase di vita. La Generazione Z privilegia accesso, flessibilità e integrazione con il lifestyle. Per molti giovani il buy now pay later (bnpl) è uno strumento ordinario di gestione del budget, anche se proprio la sua apparente semplicità rende necessaria una maggiore educazione finanziaria. I Millennials cercano soprattutto tempo. Mobilità, pagamenti p2p, servizi urbani e automazioni finanziarie vengono scelti perché eliminano code, ticket, moduli e passaggi. Il life-hub ideale è per loro un telecomando della vita quotidiana. La Generazione X valuta l’ecosistema in base alla sua capacità di coordinare casa, famiglia, utenze, assicurazioni e spesa. Il risparmio deve essere tangibile, non soltanto promesso. La piattaforma viene adottata se restituisce controllo sulla complessità domestica. I Baby Boomer entrano nel digitale attraverso la fiducia, la reputazione del brand e la possibilità di ricevere assistenza. La curva di apprendimento può essere più lenta, ma una volta superata la barriera iniziale la relazione tende a essere stabile. Per questo segmento la semplicità non coincide con la povertà di funzioni: significa chiarezza, sicurezza e possibilità di comprendere ciò che sta accadendo.
La loyalty diventa più liquida
Il modello classico di fedeltà è stato costruito per silos: il cliente accumula punti presso un’insegna e li utilizza nello stesso perimetro, spesso dopo mesi. La convergenza digitale sta rendendo quel valore più mobile. Cashback immediati, coupon personalizzati, benefit integrati nel wallet, partnership tra settori e riconoscimento automatico al pagamento riducono la distanza tra comportamento e gratificazione.
Con “loyalty liquida” si può descrivere questa tendenza attraverso 3 caratteristiche. La prima è l’interoperabilità: il vantaggio nasce da reti di partner e non soltanto da un singolo brand. La seconda è l’istantaneità: il reward viene generato o utilizzato nel momento della transazione. La terza è la flessibilità: l’utente può scegliere più facilmente come impiegare il valore accumulato.
Non tutto ciò che viene presentato come loyalty liquida è però già realmente interoperabile. Molti programmi restano circuiti chiusi, anche quando adottano un linguaggio da ecosistema. La distinzione è importante: un cashback spendibile liberamente è più liquido di un punto utilizzabile in un solo catalogo; una partnership bilaterale amplia il perimetro, ma non crea ancora una valuta universale. La tokenizzazione può accelerare questa evoluzione, trasformando punti e diritti in asset digitali programmabili. Ma non va confusa con una garanzia automatica di trasferibilità. La possibilità di scambiare o convertire un token dipende dalle regole definite dall’emittente, dalla tecnologia adottata e dal quadro normativo. Il vero salto non consiste quindi nel chiamare “token” i vecchi punti, ma nel progettare un valore trasparente, utilizzabile e riconosciuto in più contesti.
Dal cacciatore di sconti al consumatore arbitraggista
La maggiore disponibilità di wallet, cashback, rateizzazioni e programmi trasversali produce un consumatore meno fedele al marchio e più fedele alla convenienza complessiva dell’ecosistema. È quello che possiamo definire “consumatore arbitraggista”: non un semplice cacciatore di promozioni, ma un utente che combina strumenti diversi in base al rendimento, alla comodità e al contesto. Può usare una digital bank per i viaggi, Satispay per la quotidianità, Telepass per la mobilità, una piattaforma bnpl per alcuni acquisti e il wallet della gdo per la spesa. La sua fedeltà non è esclusiva, ma selettiva. Rimane in un ecosistema finché il valore di restare supera il costo di uscire. Per le aziende questo cambia la natura della retention. Non basta accumulare punti o aumentare la pressione promozionale. Occorre costruire una relazione in cui il vantaggio sia frequente, comprensibile e coerente. Quando i prodotti sono facilmente confrontabili, la vera barriera competitiva diventa l’utilità complessiva dell’ecosistema.
L’intelligenza artificiale. Dalla reazione alla previsione
L’intelligenza artificiale può trasformare il life-hub da semplice aggregatore a sistema predittivo. Analizzando comportamenti, ricorrenze e segnali di abbandono, la piattaforma può proporre un servizio o un vantaggio nel momento in cui è più rilevante. La loyalty smette così di premiare soltanto ciò che è già accaduto e prova a orientare l’azione successiva. Nel retail l’Ai può migliorare la personalizzazione delle offerte; nella finanza può segnalare anomalie, scadenze o opportunità di risparmio; nella mobilità può suggerire percorsi e servizi contestuali. Anche la gestione del churn diventa più sofisticata: la piattaforma identifica i segnali deboli di disaffezione e interviene con una proposta mirata. Questa capacità aumenta però la responsabilità dei brand. Un’offerta utile può essere percepita come assistenza; la stessa offerta, se opaca o eccessivamente invasiva, può apparire manipolatoria. Il valore della previsione dipende quindida tre condizioni: consenso, trasparenza e controllo dell’utente. Senza queste garanzie, la personalizzazione rischia di erodere proprio la fiducia su cui il life- hub si fonda.
Non l’app unica, ma un multiverso connesso
Non esiste un life-hub universalmente migliore. Il viaggiatore frequente privilegerà strumenti multivaluta, assicurazioni e servizi travel. Chi gestisce una famiglia cercherà l’integrazione tra conto, utenze, pagamenti pubblici e protezione. L’abitante urbano darà più valore a mobilità, pagamenti di prossimità e servizi p2p. Lo shopper orientato al lifestyle sarà attratto dalla capacità di unire ispirazione, acquisto e flessibilità finanziaria. La scelta dipende da quale piattaforma riesce a risolvere il maggior numero di microproblemi senza creare nuova complessità. Il vero indicatore di successo non è il numero di funzioni dichiarate, ma quante applicazioni, passaggi e decisioni possono essere realmente sostituiti. L’Italia non sembra destinata a replicare il modello asiatico della super app. La direzione più probabile è un multiverso di hub specializzati e interconnessi. Alcuni nasceranno dalla finanza, altri dalla mobilità, dal retail, dalla casa o dalla cittadinanza digitale. La competizione non riguarderà soltanto chi possiede più funzioni, ma chi riesce a conquistare fiducia e frequenza d’uso. Il vecchio portafoglio non è scomparso: è stato ricomposto dentro piattaforme che uniscono pagamento, identità, servizio e vantaggio. Anche la loyalty cambia natura. Non è più soltanto una tessera o un catalogo, ma una componente incorporata nell’esperienza e sempre più vicina al momento della transazione. La promessa dei life-hub è restituire tempo e spazio mentale. La sfida è farlo senza trasformare la semplificazione in dipendenza, né la personalizzazione in sorveglianza. Il futuro non appartiene all’app che fa tutto, ma a quella che fa bene ciò che conta per il proprio utente e sa dialogare con il resto dell’ecosistema.
LE PAROLE DELLA CONVERGENZA
Bnpl (buy now, pay later): pagamento dilazionato, spesso in poche rate. La sua diffusione lo rende uno strumento di accesso e gestione del budget, ma richiede trasparenza sugli impegni assunti.
P2p payment: trasferimento diretto di denaro tra persone tramite app o wallet.
Tokenizzazione: trasformazione di punti, credenziali o diritti in asset digitali programmabili. Non implica automaticamente che siano trasferibili o convertibili.
Interoperabilità: capacità di sistemi diversi di dialogare e scambiarsi dati o valore secondo regole condivise.
Open banking: accesso autorizzato ai dati bancari da parte di soggetti terzi per offrire servizi integrati.
Life-hub: espressione interpretativa usata nell’articolo per indicare una piattaforma che orchestra più bisogni quotidiani attorno a un centro di gravità.
Loyalty liquida: espressione interpretativa usata nell’articolo per descrivere una fedeltà più immediata, flessibile e aperta a partnership tra settori.
Trust anchor: il brand o l’istituzione a cui l’utente affida dati, pagamenti e servizi sensibili.

Giambattista Marzi
Dopo una carriera come manager in multinazionali, ha intrapreso il ruolo di consulente di alta direzione, sviluppando competenze strategiche nel marketing. Affianca con passione i giovani talenti in qualità di mentor, facilitando il loro ingresso nel mondo del lavoro. Esperto di loyalty, firma articoli su Promotion, approfondendo trend e best practice del settore.