
Quando chiediamo a una famiglia quale sia, nell’insieme, l’insegna che frequenta e che presenta il miglior rapporto qualità/ prezzo, otteniamo una risposta univoca. Un nome. Il buon senso ci dice che quel nome è il risultato finale di qualcosa, ma di che cosa esattamente? È un’impressione generale che precede i dettagli o è la somma di giudizi specifici su ciò che si trova in negozio?
La domanda non è oziosa. Se il primato complessivo fosse un fatto di immagine, di comunicazione, di posizionamento, la leva sarebbe il marketing. Se invece fosse costruito reparto per reparto, la leva sarebbe la gestione del punto di vendita. Sono due mondi diversi, due budget diversi, due direzioni aziendali diverse.
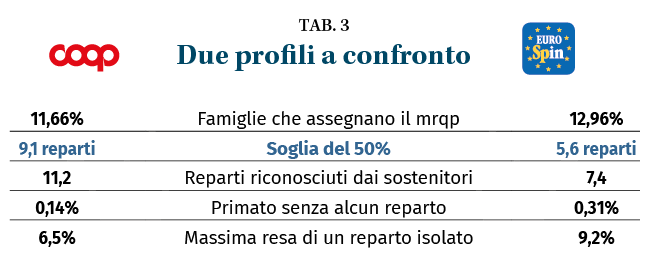
Abbiamo allora affrontato la questione con un metodo preso in prestito dalla genetica delle popolazioni, su 45.660 famiglie. Il giudizio complessivo sul miglior rapporto qualità/ prezzo (mrqp) lo abbiamo trattato come un carattere ereditario – nel gergo, un fenotipo: cioè, il tratto osservabile. I giudizi sui singoli reparti (ne abbiamo individuati 20) e sui servizi li abbiamo trattati come i “geni” che determinano quel carattere. Il caso studiato qui è Coop, che detiene il primato complessivo tra le 5.324 famiglie, pari all’11,66% del campione. Ma lo leggiamo accanto a quello di Eurospin (5.916 famiglie, 12,96%), perché il confronto è la parte più istruttiva dell’analisi: due insegne che distano un punto percentuale nel risultato finale arrivano a quel risultato con architetture “genetiche” profondamente diverse. Il numero somiglia, il meccanismo no.
Non esiste generazione spontanea
Il primo risultato è anche il più netto e, da solo, risponde alla domanda iniziale: 30.000 famiglie (30.345 per l’esattezza) non attribuiscono a Coop il riconoscimento del miglior rapporto qualita/ prezzo a nessuno dei 20 reparti. Non uno. Fra queste, quante le danno comunque il primato complessivo? Risposta: 41, lo 0,14%. In genetica si chiamerebbero fenocopie: i casi in cui il carattere si manifesta senza il corredo genetico che dovrebbe produrlo. In questo caso sono quasi inesistenti. Una famiglia su settecento dice “nell’insieme la migliore è Coop” senza riconoscerle nemmeno un reparto concreto.
Il confronto rafforza la conclusione anziché attenuarla. La stessa misura su Eurospin dà lo 0,31%: già bassissima, ma pur sempre il doppio. Il primato di Coop è ancora meno spiegabile con fattori extra- negozio di quanto lo sia quello di un discount – il che, per un’insegna cooperativa in cui la tentazione di attribuire il consenso a ragioni identitarie è comprensibile, è un dato da tenere fermo. Tuttavia, senza un riconoscimento sui reparti, l’identità non produce primato.
Nessun reparto basta da solo.
Se il verdetto si costruisce sui reparti, esiste un reparto decisivo? Esiste un “gene dominante” che, da solo, determina il carattere? Per saperlo, abbiamo isolato le famiglie che attribuiscono a Coop la preferenza mrqp per un solo reparto e abbiamo misurato quante di esse raggiungono il primato complessivo. Il termine tecnico è penetranza: la quota di portatori del gene in cui il carattere si manifesta. Per entrambe le insegne la risposta è la stessa: “nessun reparto è dominante”.
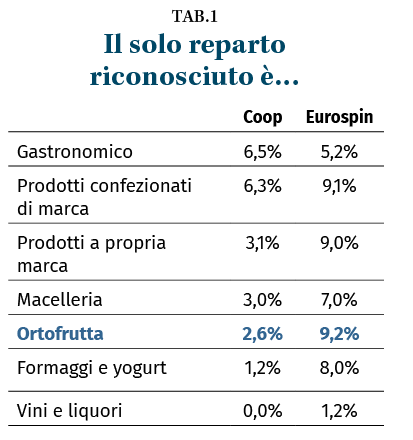
Ma per Coop lo è in misura molto più marcata. Il massimo che un reparto isolato produce è il 6,5%, contro il 9,2% di Eurospin. E il divario si concentra proprio dove ci si aspetterebbe il contrario: l’ortofrutta da sola vale il 9,2% per Eurospin e appena il 2,6% per Coop. La lettura è questa. A un discount basta un’eccellenza isolata per far alzare il sopracciglio: se sa fare bene una sola cosa, quella cosa sorprende e pesa. In un supermercato completo, l’eccellenza isolata non viene riconosciuta come tale, perché il cliente si aspetta che sappia fare tutto. Il buon reparto, da solo, non fa notizia. Contando quanti reparti ciascuna famiglia attribuisce all’insegna – chiamiamolo “carico genetico” – la probabilità di primato aumenta progressivamente. Ma le due curve non hanno la stessa pendenza né lo stesso punto di svolta.
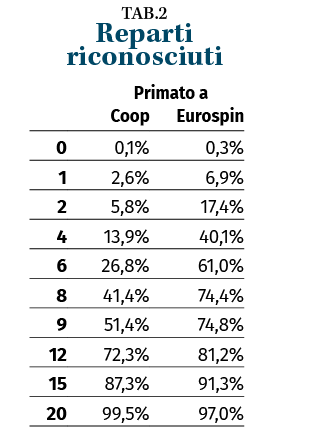
La soglia in cui il primato diventa più probabile della sua assenza cade per Coop poco sopra i 9 reparti su 20, quasi la metà dell’offerta; per Eurospin a meno di 6. Lo stesso divario si rileva a valle: fra le famiglie che danno il primato a Coop, i reparti mediamente riconosciuti sono 11,2; fra quelle che lo danno a Eurospin, 7,4.
La traduzione gestionale è diretta e non del tutto confortante. Coop viene giudicata come un supermercato completo, e il consenso complessivo le arriva solo quando il riconoscimento è esteso. Un discount con- quista il primato dimostrandosi all’altezza su un numero limitato di terreni; un’insegna a servizio pieno deve reggere quasi ovunque. Il vantaggio dell’assortimento ampio è anche il suo onere: apre più fronti su cui si può perdere e alza l’asticella del riconoscimento necessario. Vale per entrambe il principio dei rendimenti decrescenti, che in genetica si chiamerebbe epistasi negativa: ovvero, i geni si mascherano a vicenda. Per Coop, il passaggio da 8 a 9 reparti aumenta la probabilità di ottenere il mrqp di 10 punti, mentre quello da 18 a 19 ne aumenta di 2. Il rendimento più alto è nelle famiglie che riconoscono a Coop fra i 6 e i 10 reparti: sono quelle a ridosso della soglia. Per Eurospin, la stessa fascia di rendimento massima si colloca fra i tre e i cinque.
I pilastri: la marca propria e l’ortofrutta.
Per decidere dove porre la maggior attenzione gestionale verso un reparto serve la “frazione attribuibile”: cioè, quanta parte del primato complessivo sparirebbe se l’insegna perdesse il primato in quel reparto? E qui il confronto genera il contrasto più marcato dell’intera analisi.
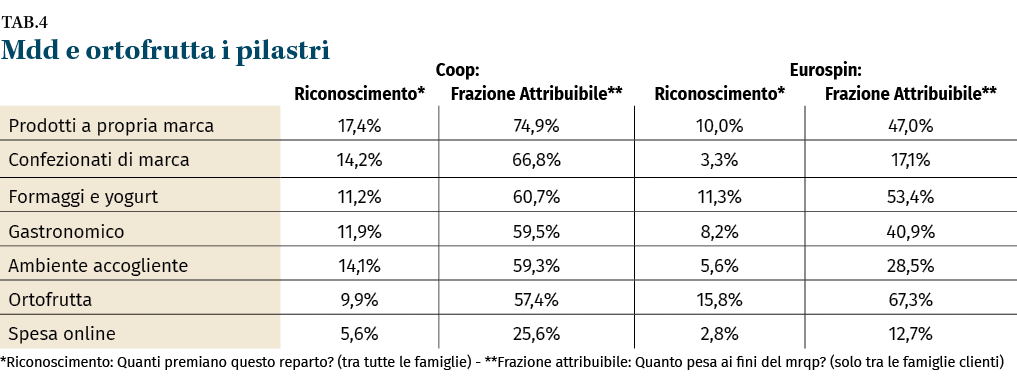
In cima, per Coop c’è la marca propria: tre quarti del primato complessivo vi poggiano (3/4=0,75). È anche il fattore più apprezzato in assoluto, da una famiglia su sei (1/6 = 0,17). Per Eurospin lo stesso fattore vale il 47%: molto, ma non il pilastro. Il divario diventa clamoroso sui prodotti confezionati di marca – 66,8% per Coop, 17,1% per Eurospin – e la ragione è il riconoscimento, quattro volte più ampio (14,2% contro 3,3%). E qui si pone una domanda: “cos’è la marca per i clienti di Eurospin?”.
In breve, Coop è giudicata sull’assortimento, di marca propria e industriale; Eurospin è giudicata sul fresco. C’è però una seconda graduatoria, e non risponde alla stessa domanda. La frazione attribuibile misura l’esposizione: quanta parte del primato passa per quel fattore. Essendo una somma, premia i fattori riconosciuti da molte famiglie, e per questo vede in testa la marca propria, riconosciuta dal 17,4% – la base più larga del pannello.
Il peso specifico misura invece il rendimento unitario: confrontando famiglie che riconoscono a Coop lo stesso numero complessivo di fattori, quale fattore, all’interno di quel numero, sposta di più il verdetto? In testa non c’è la marca propria, ma l’ortofrutta. La marca propria è ciò che Coop deve difendere, l’ortofrutta è ciò su cui deve migliorare. E il dato notevole è che per Eurospin il primo posto per rendimento è occupato dallo stesso fattore ortofrutta, con un valore quasi identico: 3,45.
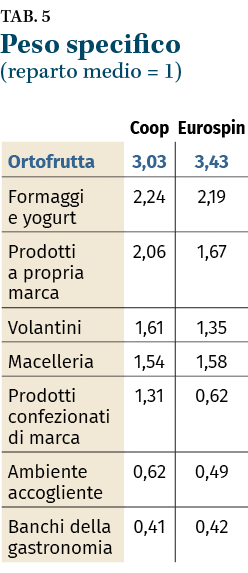
L’ortofrutta è quello che, in genetica, si chiamerebbe un “gene maggiore su fondo poligenico”: ovvero, non produce il carattere da solo (il mrqp!) – lo abbiamo visto, isolato vale il 2,6% – ma sposta la probabilità in modo costante a qualunque livello di corredo. Con 5 altri reparti riconosciuti, la porta dal 17,3% al 45,9%; con 9, dal 42,4% al 74,5%; con 12, dal 61,1% all’81,6%. Insomma, sempre la stessa rilevanza.
Che il reparto a più alto peso specifico sia lo stesso per un discount e per una cooperativa è forse il risultato più solido dell’intero lavoro. L’ortofrutta è la leva universale del giudizio complessivo, indipendentemente dal formato: lo dice anche il risultato di un’altra domanda separata da questo contesto. Cambia tutto il resto – la soglia, i pilastri, la mappa competitiva – ma non questo.
La distinzione fra le due graduatorie è la lezione operativa della sezione. La frazione attribuibile indica ciò che non si può permettere di perdere; il peso specifico indica dove un miglioramento vale di più. Per Coop la marca propria è il patrimonio da difendere, l’ortofrutta è la leva su cui premere. Confonderle porta a presidiare l’esistente e a non guadagnare terreno.
Nella parte bassa della graduatoria, le due insegne si assomigliano di nuovo: i giudizi estetici ed esperienziali – ambiente accogliente, banchi gastronomici, novità e specialità – hanno un peso specifico basso in entrambi i casi, sotto la metà del valore medio. Si comportano da conseguenze di un giudizio già formato più che da cause. Sono attributi graditi, ma non discriminanti, cioè, accoglienza, estetica, personale, ecc. sono un dovuto, che non impatta fondamentalmente sulla scelta di un’insegna qualora il resto sia mediocre o insufficiente.
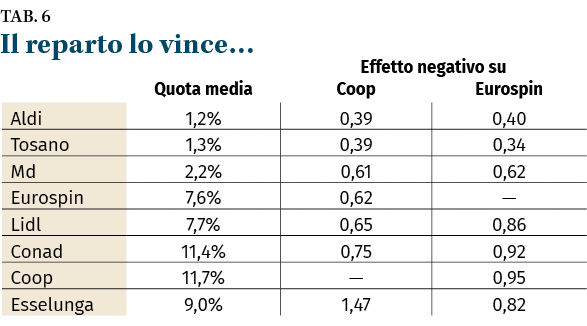
Fin qui abbiamo trattato ogni reparto come acceso o spento: riconosciuto all’insegna oppure no. Ora l’ipotesi da verificare è che perdere un reparto a favore di Esselunga non equivalga a perderlo a favore di Aldi. Trattando i concorrenti come “alleli alternativi dello stesso gene”, e depurando il conto dall’effetto dei reparti in cui l’insegna prevale emerge una mappa competitiva. Il numero indica quanto quel concorrente, vincendo un reparto, deprime la probabilità di ottenere il primato complessivo dell’mrqp da parte di Coop o Eurospin: sotto 1 è dannoso, sopra 1 è innocuo. Ecco la media di 20 reparti, con lo stesso modello per entrambe le insegne.
Data questa premessa, il risultato è netto e, in parte, controintuitivo.
Esselunga non è un problema per Coop. È l’unico vero concorrente costantemente sopra 1, in tutti e 20 i reparti: una fami- glia che riconosce un reparto a Esselunga resta, a parità di condizioni, più disposta a incoronare Coop di quanto lo sia una famiglia che lo riconosce a un’insegna minore. Per Eurospin, invece, Esselunga è fra i concorrenti più costosi (0,82) dopo Aldi e Tosano: lo stesso avversario, effetti opposti.
La lettura corretta di questi numeri, però, non è che Esselunga faccia un favore a Coop. I dati ci dicono a quale universo di preferenze appartiene la famiglia che si ha davanti. Chi nomina Esselunga sta nel mondo del supermercato a servizio pieno, lo stesso di Coop; chi nomina Aldi o Tosano sta nel mondo del prezzo; chi disperde le indicazioni fra insegne minori ha legami deboli con qualunque grande catena. L’effetto negativo, il “danno” è un indicatore di composizione della clientela, non una misura di ciò che il concorrente fa.
Chi deprime il primato di Coop è il mondo del discount in tutte le sue declinazioni: Aldi e Tosano con lo scarto più forte, poi Md, Eurospin, Lidl, e infine anche Conad. La riga più istruttiva della tavola è però quella incrociata, ed è asimmetrica. Eurospin sottrae primato a Coop (0,62); Coop non lo sottrae a Eurospin (0,95).
Il travaso ha una sola direzione.
Quando una famiglia riconosce a Eurospin un reparto, la sua disponibilità a identificare come migliore Coop diminuisce; quando riconosce a Coop un reparto migliore, la disponibilità a premiare Eurospin resta pressoché intatta. In termini competitivi, è la differenza tra un’insegna che erode: Eurospin e una che si difende: Coop.
Che cosa non dice questa analisi. Due avvertenze, perché un metodo serio si riconosce anche da ciò che dichiara di non poter concludere. I 20 reparti non sono geni indipendenti. Nella genetica delle popolazioni, i geni si ricombinano liberamente ed è questa indipendenza che permette di attribuire un effetto a ciascuno. Qui i 20 giudizi sono fortemente correlati fra loro: sotto c’è un’unica disposizione favorevole all’insegna, di cui tutti sono manifestazioni. È come un genoma in cui i geni viaggiano sempre insieme. Le gerarchie che abbiamo misurato sono robuste, ma l’attribuzione a un singolo reparto resta più fragile di quanto i numeri suggeriscano.
La direzione non è dimostrata. Reparti e giudizio complessivo vengono raccolti nello stesso momento dell’intervista. Che l’ortofrutta produca il primato, o che un primato già formato induca a vedere meglio l’ortofrutta, questi dati non lo distinguono. È il classico effetto alone, e nessuna raffinatezza statistica lo scioglie: servirebbe seguire le stesse famiglie nel tempo, o osservare che cosa succede al giudizio complessivo dopo un intervento reale su un reparto. Tuttavia, se le differenze che abbiamo misurato fossero solo effetto dell’alone, dovrebbero presentarsi uguali per entrambe le insegne; invece, Coop ed Eurospin mostrano soglie diverse, pilastri diversi e mappe competitive rovesciate. Un artefatto di misura non produce profili così distinti e coerenti con i rispettivi formati.
In conclusione, il risultato di fondo regge in entrambe le direzioni. Che i reparti costruiscano il verdetto o che il verdetto valorizzi i reparti, resta vero che la reciproca rilevanza sembra non contraddire il buon senso che nasce dall’osservazione quotidiana di queste due realtà della distribuzione moderna.
L’ANALISI CX STORE RESEARCH
è stata condotta su 45.660 famiglie come somma delle due edizioni del 2025 e 2026. Metodo: studio di associazione caso-controllo, modello a soglia con carico additivo e termine di interferenza, analisi fattoriale su correlazioni tetracoriche, stima multiallelica dello spiazzamento competitivo. I confronti fra Coop ed Eurospin sono stimati con specificazione identica.
